15829658171


电机产生的力矩,经过传动部件传递到关节末端时会存在动力损耗、弹性形变与刚度偏差。这使得电机端通过电流、位置反推的测算力矩,和关节末端实际输出力矩始终存在差值。
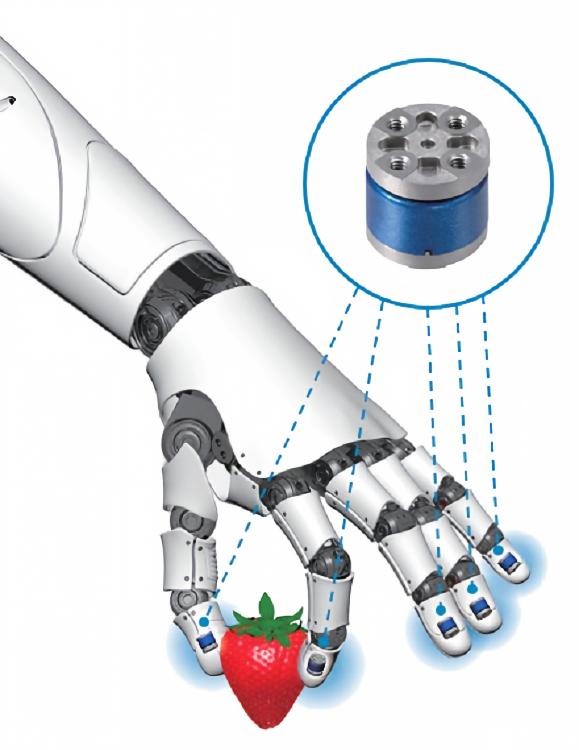
在低速、小负载、稳定姿态的常规工况下,依靠电机端数据算法拟合力矩,基本可以满足基础位置控制需求。但机器人在落地冲击、地形扰动、人机柔性交互、动态负重等复杂工况中,传动形变带来的力矩偏差会被大幅放大,仅靠电机侧估算无法实现柔顺、稳定、高精度的控制效果。
关节力矩传感器的核心作用,是直接在关节输出端采集真实力矩信号,绕过传动链路的形变误差干扰,为伺服电控提供精准的末端反馈,实现高精度力控、柔性阻抗控制与冲击抑制。
不同机器人的定位、运动工况、控制需求差异极大,传动形变带来的力矩失真程度不同,直接决定各家传感器的搭载位置、性能要求与配置策略分化。
智元机器人远征A1主打基础通用运动能力,整机未采用全关节力矩传感方案,依靠电机反馈+算法拟合力矩完成常规运动控制,仅在部分关键关节搭载传感单元。
智元精灵G2为智元面向工业产线的轮式交互式作业机型,主打高精度双臂力控装配,双臂全臂集成高精度关节力矩传感器,依托臂上全域力矩感知,基于关节阻抗控制实现柔顺响应,完成零部件装配、精细插接这类需要持续力控的工业作业。
宇树科技H1主打高速行走、跳跃等高动态下肢运动,落地冲击是核心控制难点。公开硬件方案中,H1无内置关节力矩物理传感器,整机下肢稳定性主要依靠高精度双编码器、电机电流环估算力矩,配合电控算法抑制落地冲击;整机力感知主要集中在足端六维力传感器,用于地形识别与足部受力反馈。
优必选Walker系列具备全关节力反馈能力,整机41个伺服关节均支持力控反馈,并非仅局部关节配置传感器。
特斯拉Optimus定位工厂静态重复作业、稳定负重场景,无高速动态运动与剧烈落地冲击,对传感器动态响应要求低,核心需求为长期静态测量稳定性。机型采用一体化集成执行器设计,力矩传感单元内置在关节模组内部,用于修正一体化结构固有的传动形变与力矩偏移误差,保障工业作业的定位精度与负载稳定性。
综合各家方案来看,人形机器人力感知方案大致分为两类:一类是整机所有关节均可实现算法力反馈+基础力矩感知;另一类仅在腕部、踝部搭载高精度六维力传感器,专门用于精准人机触碰交互、安全防护与末端精细操作。
不同路线的取舍,本质受到传感器硬件供给能力与整机工程适配能力的共同约束。力矩传感器硬件原理具备标准化潜力,但量产落地门槛并不低。不同厂商产品在微型化工艺、抗干扰能力、批量一致性上差距明显。即便拿到合格的标准化传感器,主机厂仍需要结合自身整机动力学结构做大量非标适配调优。
由此可见,人形机器人力控赛道存在双层差异化壁垒:传感器厂商的量产供给壁垒,决定行业供应链格局;主机厂的整机适配壁垒,决定终端机器人的力控产品力。
目前已形成应变片式、MEMS、光学式三条技术路线,量产落地程度差异大,且主流供应商技术路线明确。
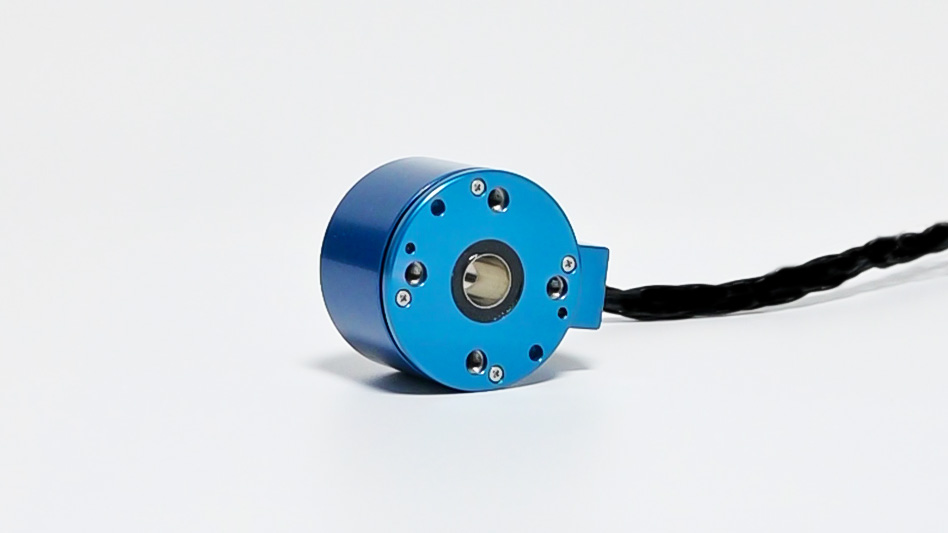
▎应变片式(规模化量产)
依靠应变片捕捉弹性体形变转化为力信号,技术成熟、抗振稳定性强、成本可控,综合精度0.2%–0.5%FS,适配绝大多数人形机器人工况。
国内所有主流量产供应商全部采用该路线:蓝点触控、坤维科技、宇立仪器、鑫精诚。
短板:存在固有温漂、原始信号偏弱、易受伺服电磁干扰,长期使用胶层存在老化风险。
▎MEMS式(小范围试用、未独立外供芯片)
依托微机电芯片感知形变,具备高带宽、高灵敏度的理论优势。
代表厂商为天机智能(安川电机+长盈精密联合孵化),自研MEMS力矩传感器,灵敏度、带宽优于传统应变片方案。
现阶段不对外单独售卖传感器芯片,仅集成在自家力控关节模组、力控臂产品中外销,未进入通用人形机器人第三方供应链。
▎光学式(早期研发、无主流量产)
以光学方式非接触式测量形变,从原理上规避应变片胶层老化、电磁干扰问题。
代表厂商为华力创科学、奇点智控。
华力创科2024年与铂力特达成合作(2026年为量产交付节点),布局光学六维力传感器;奇点智控2026年完成近亿元天使轮融资,研发非接触式光学力传感器。
目前两家均停留在样机、小批量测试阶段,未实现人形机器人主关节规模化上车。
第一梯队:蓝点触控(行业绝对龙头)
主营应变片式关节力矩传感器、六维力传感器,产品覆盖LC/LD关节扭矩系列、LA/LB六维力系列。
根据GGII数据:2025年前三季度,公司国内人形机器人六维力市占率72.6%,关节力矩传感器国内出货占比超95%。
客户覆盖:智元机器人、优必选、小米机器人、银河通用等头部整机厂。
资本与产能:2026年8月完成广汽资本领投的数亿元D轮融资,广东布局全自动量产产线,是目前行业唯一大规模稳定交付的头部厂商。
第二梯队:坤维科技(高速扩产追赶)
主打应变片式力矩传感器,核心优势为结构解耦优化、六维联合标定精度。
2025年、2026年连续完成多轮亿元级融资(含小米产投),自动化标定产能从1.5万台/年快速爬坡至6万台/年,2026年底目标产能12万台/年。
客户覆盖:智元、优必选、银河通用、汇川、三花等,已进入头部供应链小批量交付。
第三梯队:宇立仪器、鑫精诚(场景切入阶段)
宇立仪器深耕汽车工业多维力传感器,依托工业传感经验向人形机器人场景延伸;鑫精诚主打高性价比微型力传感器。
目前两家均处于整机测试、验证导入阶段,暂未形成规模化人形本体出货。
ATI(Novanta旗下)为全球高精度力传感器标杆,旗舰Delta系列采用硅应变片方案,信号强度、精度上限优于国产传统箔式应变片。
价格区间:常规进口型号单价3.3万–3.7万元,高端大型型号单价超10万元。
成本高、适配量产难度大,基本退出人形机器人量产供应链,仅用于高校科研、医疗手术、高端遥操作等高精度小众场景。
行业后续迭代核心围绕"硬件性能升级+整机适配降本"两条主线,重点跟踪三大方向:
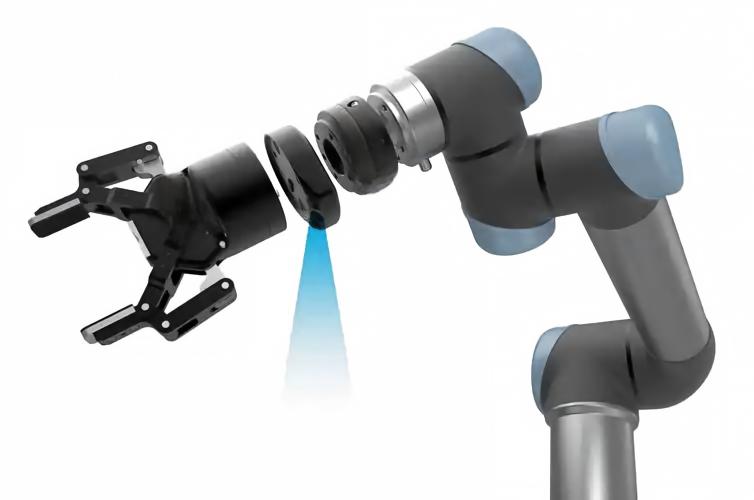
第一,传感器规模化降本进度 vs 软件力矩估算算法上限——前者推动物理传感器渗透率提升,后者可能压制需求天花板,两条曲线的相对进度将决定不同机型的分层配置路径:高端机型走向全关节标配,中低端机型采用"算法估算+末端六维力"的混合方案,长期分层而非统一;
第二,国产传感器厂商在第二层壁垒上的标定一致性 + 量产良率双重能力建设进度,这是寡占格局能否延续、后发者能否切入的关键变量;
第三,MEMS、光学新型传感路线的产业化进度,是否会颠覆传统应变片量产格局。
 扫码咨询
业务咨询:15829658171(微信同号)
邮箱:rixinchuandong@126.com
地址:陕西省西安市莲湖区大庆路恒创产业园-恒创创新中心4层C04-2室
 欢迎来到
